
Prélèvements obligatoires : améliorer leur structure, garantir leur stabilité
Points clés
La structure des prélèvements, un problème au moins aussi grave que leur poids
La primauté de l’incidence fiscale sur la « justice sociale »
L’« incohérence temporelle » de la politique fiscale française
La nécessaire correction des distorsions productives les plus vives
Le recentrage de la TVA sur son rôle financier
La révision de la Constitution au bénéfice de la stabilité fiscale
L’indispensable réduction des déficits sans aggraver la pression ni la structure fiscale
La structure des prélèvements obligatoires : un problème au moins aussi grave que leur poids
Théorie économique et brève classification des impôts selon leurs effets sur la production
Des coûts économiques diffus : la loi de l’incidence fiscale
Une structure de prélèvements obligatoires en France éloignée des recommandations de l’économie normative
L’« incohérence temporelle » de la politique fiscale française : l’autre handicap
Le concept d’« incohérence temporelle » et les enseignements de l’économie politique
Une « incohérence temporelle » illustrée par les revirements des dernières lois de finances
Les effets négatifs multiformes de l’instabilité fiscale sur l’activité économique
Éléments d’une refonte de la structure d’imposition et nécessité d’inscrire la politique fiscale dans la durée
Corriger les principales distorsions de l’imposition des facteurs de production
Relever le taux effectif de TVA, impôt de rendement peu distordant
Constitutionnaliser une « règle d’or » fiscale ?
Résumé
Au-delà du niveau global des prélèvements obligatoires, cette étude met l’accent sur deux dimensions trop souvent négligées dans le débat public : leur structure et leur instabilité dans le temps. Ces deux facteurs constituent des handicaps au moins aussi lourds pour la compétitivité des entreprises, leur capacité d’investissement et la progression des salaires – en un mot, pour notre prospérité collective.
S’appuyant sur la théorie de la fiscalité optimale et sur la loi de l’incidence fiscale, l’étude montre qu’un même montant de recettes n’a pas les mêmes effets selon l’impôt choisi. La France s’est progressivement éloignée de l’optimum économique – assiette large, taux modérés, taxation de la consommation plutôt que des facteurs de production. Le recul de la part de la taxe sur la valeur ajoutée (TVA), la surtaxation du travail le plus qualifié (par le biais notamment d’un déplafonnement des cotisations sociales) ou encore l’imposition en cascade du capital ont dégradé la structure des prélèvements. Par le jeu de l’incidence, cette charge fiscale pénalise le pays tout entier en pesant diffusément sur l’ensemble des acteurs économiques, et au premier chef les plus modestes.
L’étude insiste également sur les coûts de l’incohérence temporelle de la politique fiscale française. Les revirements permanents – reconduction de prélèvements sur le capital présentés comme « exceptionnels » ou « temporaires », reports successifs de la suppression d’impôts de production, hausse ciblée sur les revenus de l’épargne financière – sapent la crédibilité de la parole publique. Cette instabilité fonctionne comme un impôt caché sur l’investissement : elle nourrit l’attentisme, réduit l’attractivité du territoire et décourage les projets de long terme les plus créateurs de valeur.
Face à l’impératif de réduction des déficits, l’étude met en garde contre le biais très français consistant à surestimer le rendement des hausses d’impôts en ignorant les réactions des agents économiques. Elle invite à restaurer la relation de confiance entre l’État et les contribuables. Ici, le mot clé est bien celui de « confiance », laquelle inspire toutes les politiques de prospérité économique. L’étude formule plusieurs recommandations : suppression de la contribution sociale de solidarité des sociétés (C3S) et maintien du calendrier de suppression de la cotisation sur la valeur ajoutée des entreprises (CVAE), limitation de la double imposition des dividendes, réduction de la progressivité excessive sur le travail qualifié, relèvement du taux effectif de TVA, « règle d’or » fiscale et constitutionnalisation d’un plafonnement des taux d’imposition individuels afin d’inscrire la fiscalité dans la durée.
Victor Fouquet,
Docteur en droit de l’université Paris-1-Panthéon-Sorbonne, spécialiste de la théorie de l’impôt et de la politique fiscale.
Justice fiscale : comment nous avons trahi 1789
L’impasse de la « taxe Zucman » : pour une réforme fiscale équitable et efficace
Fondapol - Des idées pour la Cité - L'aventure d'un think tank
Fiscalité : Pourquoi et comment un pays sans riches est un pays pauvre …
La nouvelle politique fiscale rend-elle l’ISF inconstitutionnel ?
La compétitivité passe aussi par la fiscalité
Points clés
La structure des prélèvements, un problème au moins aussi grave que leur poids
La France ne collecte pas seulement un montant très élevé de recettes (1.305,1 milliards d’euros en 2025, soit 43,6% du PIB), elle le fait de surcroît au moyen de prélèvements extrêmement pénalisants pour l’activité économique. La théorie de la fiscalité optimale enseigne qu’il faut privilégier les assiettes larges et les taux modérés, et taxer la consommation plutôt que le travail et le capital. Or, la part de la taxe sur la valeur ajoutée (TVA) dans les prélèvements obligatoires est passée de 27% environ en 1969 à seulement 16% aujourd’hui, tandis que la pression fiscale globale a progressé de dix points sur la même période. Ce recul a été compensé par des prélèvements plus nocifs, conduisant à surtaxer le travail qualifié et le capital.
La primauté de l’incidence fiscale sur la « justice sociale »
L’impôt n’est que très imparfaitement payé économiquement par celui qui s’en acquitte juridiquement. En économie ouverte, le facteur le moins mobile – en pratique le travail, et d’abord les « bas salaires » – supporte économiquement une grande part des prélèvements assis sur le capital et mis à la charge des entreprises. Ces dernières répercutent la charge sur les salaires et les prix, ou délocalisent leur production. Chercher à corriger les inégalités par des impôts progressifs et cumulatifs sur les facteurs de production aboutit souvent au résultat inverse : moindres offres de travail et de capital, moindre investissement financier ou en capital humain, moindre croissance économique.
L’« incohérence temporelle » de la politique fiscale française
Lauréats du prix Nobel d’économie en 2004, Finn Kydland et Edward Prescott ont montré qu’une politique discrétionnaire perd sa crédibilité dès que les agents anticipent le revirement des gouvernants. Les dernières lois de finances ont illustré ce phénomène économiquement délétère : reconduction en 2026 de la « surtaxe d’IS » et de la contribution différentielle sur les hauts revenus (CDHR), pourtant présentées en 2025 comme « exceptionnelles » ou « temporaires », hausse de la contribution sociale généralisée (CSG) sur l’épargne financière à rebours de la normalisation de la fiscalité du capital engagée depuis 2018, triple modification en trois ans du taux de la cotisation sur la valeur ajoutée des entreprises (CVAE) et de la trajectoire de sa suppression, etc. Cette instabilité nourrit l’attentisme et fonctionne comme un impôt caché sur l’investissement.
La nécessaire correction des distorsions productives les plus vives
L’étude préconise de maintenir le calendrier de suppression de la CVAE, de supprimer la contribution sociale de solidarité des sociétés (C3S) – seul impôt sur le chiffre d’affaires de l’Union européenne, source d’« effets de cascade » économiquement préjudiciables – et de transformer le versement mobilité, assis sur la masse salariale, en un prélèvement provoquant moins de distorsions économiques. Sur le capital, la priorité est de réduire significativement l’imposition combinée afin de rapprocher son traitement fiscal des standards internationaux. Sur le travail qualifié, la solution consisterait à réintroduire un plafonnement des cotisations ou, à défaut, à réduire fortement la progressivité du barème de l’impôt sur le revenu.
Le recentrage de la TVA sur son rôle financier
À pression fiscale constante, l’allègement des impôts sur la production et le capital pourrait être compensé par la TVA, dont le taux effectif moyen est en France inférieur à 10%. La France a le 4e taux normal le plus faible de l’Union européenne (20%) et l’une des assiettes dérogatoires les plus larges (35%), en raison d’un usage immodéré des taux réduits, pourtant injustifiés économiquement et socialement. L’étude propose d’aligner le taux normal sur la moyenne européenne (environ 22%, soit près de 15 milliards d’euros) et de relever voire de supprimer le taux intermédiaire de 10%. Les taux réduits de TVA constituent un instrument inefficace de redistribution : leur bénéfice augmentant avec la consommation, ils profitent surtout aux plus aisés. Par ailleurs, leur coût budgétaire est compensé par des impôts autrement plus nocifs économiquement, car assis sur le travail et sur le capital.
La révision de la Constitution au bénéfice de la stabilité fiscale
Les distorsions induites par notre système d’imposition s’expliquent aussi par la défaillance de notre droit et de nos procédures institutionnelles. Une « règle d’or » fiscale interdisant de modifier un même impôt plusieurs fois au cours d’une même législature renforcerait la sécurité des contribuables. Elle pourrait néanmoins être facilement contournable par la création d’impôts nouveaux, ou – on l’a vu ces dernières années – de contributions « différentielles ». Un plafonnement constitutionnel des taux d’imposition individuels – autrement dit un « bouclier fiscal » pérennisé, intégrant cotisations sociales déplafonnées et corrigeant de l’inflation les revenus du capital – offrirait une garantie de non-prédation plus robuste. En assurant aux agents qu’ils conserveront à longue échéance au moins la moitié de leurs revenus, tous prélèvements inclus, un bouclier constitutionnalisé encouragerait l’effort, la prise de risque et l’investissement de long terme avec ses « externalités positives ».
L’indispensable réduction des déficits sans aggraver la pression ni la structure fiscale
La réduction des déficits est prioritaire. Elle ne peut reposer sur de nouveaux prélèvements pesant sur les facteurs de production. La France intègre encore trop peu les effets dynamiques de la fiscalité (ou dynamic scoring) dans ses prévisions : le rendement d’une hausse comme le coût d’une baisse sont systématiquement surestimés. Ce biais, nourri aussi par la faiblesse de la culture économique, favorise durablement les hausses d’impôts. À la différence de la Suisse ou des États-Unis, des mécanismes de démocratie directe n’auraient probablement pas, dans un pays centralisé et étatiste comme la France, la même vertu disciplinaire sur les finances publiques. D’où l’urgence de règles constitutionnelles contraignant les décideurs publics à inscrire la politique fiscale dans le temps.
Bâtiment Colbert, siège du ministère de l’Économie, des Finances et de la Souveraineté industrielle, énergétique et numérique, situé Quai de Bercy, à Paris.
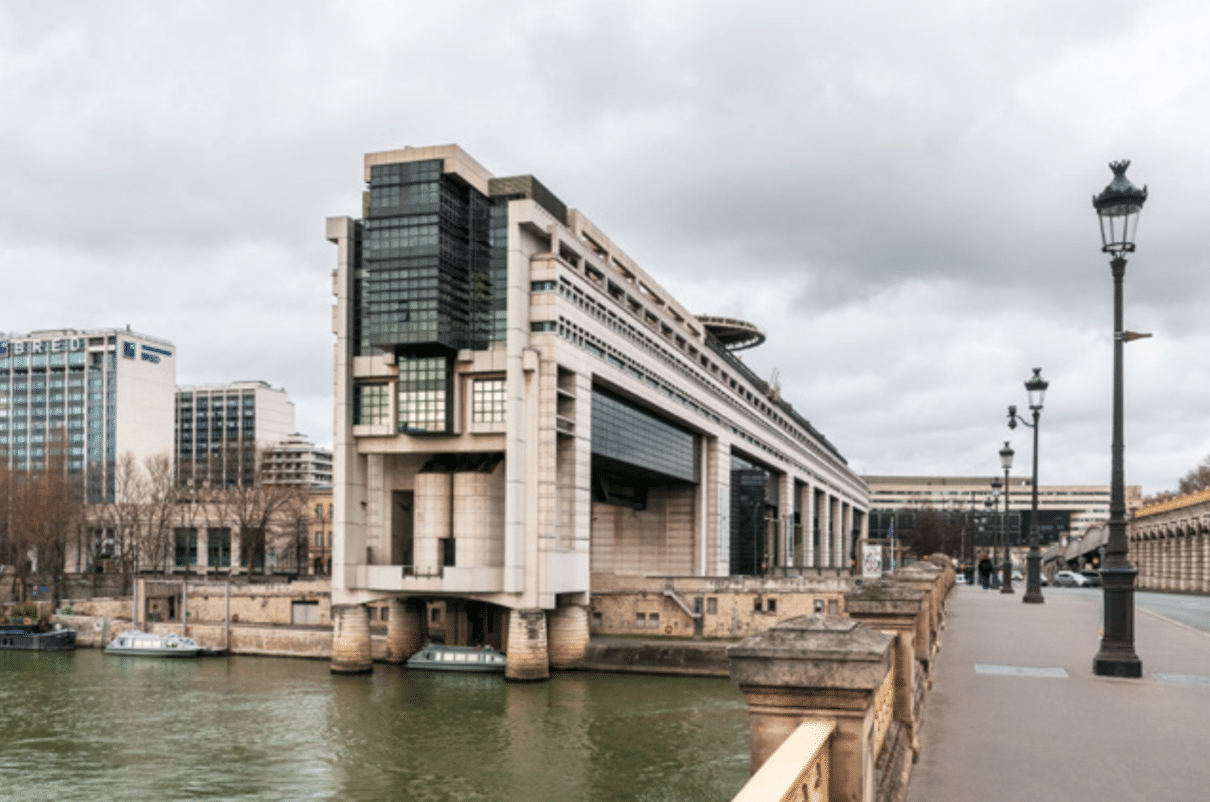
Copyright :
legna69 – Collection iStock Unreleased – Getty Images
Cette étude a contribué à la mission d’information sénatoriale consacrée à l’impact des prélèvements obligatoires sur la compétitivité, l’investissement et les salaires. Elle a été envoyée le 9 juin 2026 à son rapporteur, M. Emmanuel Capus, sénateur du groupe Les Indépendants – République et Territoires (LIRT) du Maine-et-Loire. Le rapport d’information a été publié le 2 septembre 2026.
Victor Fouquet, Justice fiscale : comment nous avons trahi 1789, Fondapol, juin 2026, 54 p. [en ligne].
La présente étude se propose d’étudier la nature des prélèvements obligatoires et leurs conséquences sur la compétitivité des entreprises, l’investissement et les salaires1. Elle s’inscrit dans le prolongement de la réflexion engagée dans deux études récentes du même auteur, publiées par la Fondapol, sur l’héritage de 1789 en matière fiscale2 et sur la « taxe Zucman »3.
Au-delà de leur niveau global, qui place la France parmi les pays les plus imposés de l’OCDE, cette contribution entend mettre l’accent sur deux dimensions trop souvent sous-estimées : la structure de ces prélèvements et leur instabilité dans le temps. Ces deux facteurs constituent, à bien des égards, des handicaps au moins aussi lourds que le poids des prélèvements obligatoires lui-même.
Une fiscalité dont la structure s’éloigne durablement du principe de l’optimum économique – à savoir une assiette large et des taux modérés privilégiant la taxation de la consommation plutôt que celle des facteurs de production – et dont les règles changent fréquemment génère en effet des distorsions coûteuses : moindre investissement (qu’il soit financier ou en capital humain), moindre attractivité pour les travailleurs les plus qualifiés, frein à la progression des salaires et, in fine, moindre croissance de l’économie (ainsi que des recettes publiques en raison de l’érosion des bases taxables).
Cette étude comprend trois parties. La première analyse la structure des prélèvements obligatoires à la lumière de la théorie de la fiscalité optimale et de l’incidence fiscale. La deuxième examine l’incohérence temporelle de la politique fiscale française et ses effets concrets sur les comportements économiques. La troisième esquisse les contours d’une refonte structurelle et les voies institutionnelles permettant d’inscrire la fiscalité dans la durée, au service de l’efficacité économique et de la prospérité collective.
La structure des prélèvements obligatoires : un problème au moins aussi grave que leur poids
Théorie économique et brève classification des impôts selon leurs effets sur la production
Victor Fouquet, « Quel(s) impôt(s) mobiliser pour résorber le déficit public ? », in Mélanges en l’honneur de Marie-Christine Esclassan et Michel Bouvier, LGDJ, décembre 2025, coll. Mélanges, p. 325-331.
Frank P. Ramsey, « A Contribution to the Theory of Taxation », The Economic Journal, vol. 37, n° 145, mars 1927, p. 47-61.
James A. Mirrlees, « An Exploration in the Theory of Optimum Income Taxation », The Review of Economic Studies, vol. 38, n° 2, avril 1971, p. 175-208.
Anthony B. Atkinson et Joseph E. Stiglitz, « The Design of Tax Structure: Direct versus Indirect Taxation », Journal of Public Economics, vol. 6, n° 1-2, février 1976, p. 55-75.
Par exemple, pour un taux de rendement brut de 5% par an, un impôt de 30% sur les revenus du capital introduit un écart d’environ 1,5% entre une consommation immédiate et une consommation différée d’un an, mais de 45% entre une consommation immédiate et une consommation différée de quarante ans.
Christophe Chamley, « Optimal Taxation of Capital Income in General Equilibrium with Infinite Lives », Econometrica, vol. 54, n° 3, mai 1986, p. 607-622 et Kenneth L. Judd, « Redistributive Taxation in a Simple Perfect Foresight Model », Journal of Public Economics, vol. 28, n° 1, mai 1985, p. 59-83.
Les premiers travaux sur le sujet défendaient la non-imposition des revenus du capital. Certains travaux plus récents ont néanmoins montré qu’une imposition des revenus du capital demeurait nécessaire : l’imposition des seuls revenus du travail risquerait en effet de dissuader l’accumulation de capital humain (Bas Jacobs et A. Lans Bovenberg, « Human Capital and Optimal Positive Taxation of Capital Income », International Tax and Public Finance, vol. 17, n° 5, octobre 2010, p. 451-478).
François Facchini, Quelle fiscalité pour demain ? Décrypter les enjeux des futures réformes, De Boeck Supérieur, mars 2026, p. 135.
Le respect strict de la règle de Ramsey-Boiteux impliquerait d’appliquer, pour chaque bien ou service, des taux d’imposition différenciés et ajustés périodiquement en fonction de son élasticité, solution qui s’avère à l’évidence impraticable.
James A Mirrlees (sous la direction de), Tax by Design: The Mirrlees Review, Oxford University Press/Institute for Fiscal Studies, septembre 2011, p. 148-194 ; Athena Kalyva, Hans Naudts & Savina Princen, « The French VAT System and Revenue Efficiency », European Economy: Economic Briefs, n° 15, juillet 2016, p. 1-13.
En politique fiscale, il est d’usage de traiter séparément les problèmes d’efficacité et d’équité. Cela apparaît d’autant plus justifié que les pouvoirs publics ont à leur disposition des instruments de redistribution beaucoup plus efficaces que l’impôt, en particulier l’instrument budgétaire à travers des transferts monétaires ciblés sur les plus modestes.
L’analyse économique de l’impôt enseigne que le système fiscal n’est pas un simple jeu de vases communicants. Selon le type d’impôt choisi (taxation du revenu, du capital ou de la consommation ; taux proportionnels ou progressifs ; assiette large ou application de dérogations, c’est-à-dire de « niches » fiscales) et pour un même niveau de recette fiscale globale, la destruction de valeur qui s’ensuit au niveau de la production, sans être récupérée sous forme de recettes fiscales, sera plus ou moins importante. La différence tient à l’ampleur des distorsions créées par l’impôt4. Autrement dit, il n’est pas possible de réduire les effets économiques négatifs du système de prélèvements obligatoires sans modifier sa structure (donc, même à pression fiscale constante). L’inefficacité économique de la fiscalité s’explique par les changements qu’elle provoque dans les comportements de production et de consommation. Par rapport à l’équilibre de marché avant impôt, l’équilibre après impôt présente un coût collectif correspondant à la diminution des quantités échangées, que les transactions portent sur des produits ou des services au sens strict, ou plus généralement sur les facteurs de production (travail ou capital).
Dans le cas d’un impôt sur un produit ou sur un service, la réaction des agents économiques consiste à moins consommer le produit ou le service taxé, et à consommer d’autres produits ou services moins taxés, à se déplacer sur le marché noir ou tout simplement à moins consommer. Dans le cas d’un impôt sur le revenu ou sur le capital, leur réaction consiste à substituer du loisir au travail ou de la consommation à l’épargne. La théorie économique permet de comparer les différents types d’impôts à partir des différents ratios « recette fiscale marginale/coût économique marginal » qui leur sont associés. Les impôts qui doivent être privilégiés sont ceux qui offrent les assiettes fiscales les plus larges et pour lesquels les taux sont aussi modérés que possible. La fiscalité est économiquement optimale si les taux d’imposition sont inversement proportionnels aux élasticités de la demande sur les marchés considérés : c’est la règle de Ramsey (ou inverse elasticity rule)5. Afin de minimiser les coûts économiques de l’impôt, les biens dont la demande est faiblement élastique (c’est-à-dire peu sensible à l’impôt) doivent être fortement taxés, tandis que les biens dont la demande est très élastique (c’est-à-dire fortement sensible à l’impôt) doivent être peu taxés.
En matière de fiscalité sur le revenu, le prix Nobel d’économie James Mirrlees a montré qu’une bonne structure fiscale se traduisait par des taux marginaux nuls aux deux extrémités de l’échelle des revenus, c’est-à-dire là où les désincitations au travail sont les plus fortes6. Car les plus riches n’ont aucun intérêt à augmenter une richesse qui leur est confisquée ; et les plus pauvres sont incités à préférer les revenus de l’assistanat à ceux du travail si celui-ci est trop taxé. La fiscalité optimale sur le revenu ne peut, en somme, être trop fortement progressive et redistributive : à partir d’un certain niveau de revenu, le taux moyen (c’est-à-dire la proportion finale prélevée sur l’ensemble du revenu après application du barème progressif) doit cesser de croître, c’est-à-dire tendre le plus possible vers le taux marginal (celui qui taxe chaque euro de revenu additionnel) maximal, sans quoi l’impôt réduit l’offre de travail et affecte la production.
Concernant la fiscalité sur le capital, il faut distinguer l’imposition du stock de capital – qui pèse sur le niveau de l’investissement – de l’imposition des revenus du capital – qui agit sur l’incitation à prendre des risques et à investir. La décision d’épargner résulte d’un arbitrage entre le rendement de l’épargne et le sacrifice que représente le report dans le temps de la consommation que signifie l’épargne. Plus l’imposition est forte, moins l’épargnant a intérêt à rechercher des placements risqués et rémunérateurs : ce qui nuit au financement de l’économie la plus innovante. Cela est d’autant plus vrai en cas d’inflation : dans la mesure où elle est calculée sur la valeur nominale, l’imposition des revenus du capital conduit en effet à ne pas tenir compte de l’inflation, c’est-à-dire à taxer un enrichissement réel surévalué. D’après le théorème d’Atkinson-Stiglitz7, l’imposition des revenus du capital interfère avec le choix que font les individus dans la répartition intertemporelle de leur consommation, entre consommation immédiate et consommation reportée – distorsion fiscale d’autant plus forte que l’horizon de détention de l’épargne est long8 et que la sensibilité du niveau de capital à la fiscalité est élevée9 : ce qui justifie une taxation des revenus du capital plus faible que celle des revenus du travail10. Plus généralement, l’un des principaux enseignements de la théorie économique est que, dans une économie ouverte où les capitaux sont plus mobiles que le facteur travail et s’allouent entre pays en fonction du taux de rendement après impôts, il est optimal pour un État de limiter la fiscalité sur le capital investi sur son territoire. Ce résultat explique en grande partie la baisse tendancielle des taux de l’impôt sur les sociétés observée à l’échelle internationale depuis plusieurs décennies11.
Enfin, s’agissant de la fiscalité sur la consommation, la théorie de la fiscalité optimale, comme la littérature économique la plus récente, plaide – faute de pouvoir connaître l’élasticité-prix de la demande de chaque bien et service et de pouvoir appliquer à chacun des taux différenciés12 – pour la fixation d’un taux unique d’imposition, afin de ne pas créer de distorsions dans les choix de production et de consommation13. La fiscalité sur la consommation est réputée être l’un des types de fiscalité les moins nocifs économiquement : consommation présente et consommation future sont en effet affectées dans les mêmes proportions, ce qui réduit les distorsions dans l’arbitrage entre consommation et épargne.
Des coûts économiques diffus : la loi de l’incidence fiscale
Kevin A. Hassett et Aparna Mathur, « Taxes and Wages », American Enterprise Institute for Public Policy Research – AEI Working Paper, n°128, juin 2006, p. 1-46 ; Wiji Arulampalam, Michael P. Devereux et Giorgia Maffini, « The Direct Incidence of Corporate Income Tax on Wages », European Economic Review, vol. 56, n°6, août 2012, p. 1038-1054 ; Juan Carlos Suárez Serrato et Owen Zidar, « Who Benefits from State Corporate Tax Cuts? A Local Labor Markets Approach with Heterogeneous Firms », European Economic Review, vol. 106, n°9, septembre 2016, p. 2582-2624 ; Clemens Fuest, Andreas Peichl et Sebastian Siegloch, « Do Higher Corporate Taxes Reduce Wages? Micro Evidence from Germany », American Economic Review, vol. 108, n° 2, février 2018, p. 393-418.
Les coûts de catalogue désignent l’ensemble des dépenses qu’engage une entreprise pour modifier et communiquer ses nouveaux prix à ses clients et fournisseurs.
Le dilemme équité/efficacité est clair : ou bien l’on cherche à corriger la répartition des richesses par le truchement d’impôts progressifs et/ou cumulatifs au prix d’importantes distorsions fiscales affectant les offres de travail et de capital ; ou bien l’on privilégie une allocation optimale des ressources en limitant la taxation des facteurs de production au prix d’un creusement des inégalités reflétant les inégalités de capacités productives. Il est bien sûr légitime que des critères d’équité sociale – fondamentalement politiques et inévitablement subjectifs – conduisent à amender les conclusions de la théorie de la fiscalité optimale. Mais à trop négliger les considérations d’efficacité économique, l’État joue contre son camp (et d’abord contre l’État social, dont le degré d’intervention dépend du bon rendement de la fiscalité). D’autant que la loi de l’incidence fiscale rend très aléatoire la mission de « justice sociale » assignée à la fiscalité.
L’incidence fiscale désigne le phénomène par lequel le contribuable légal répercute la charge de l’impôt sur un autre agent économique, qui devient ainsi le contributeur réel. Son analyse permet d’identifier les acteurs économiques qui, en définitive, supportent la charge de l’impôt, indépendamment de la volonté du législateur. La charge fiscale est toujours partagée entre offreurs et demandeurs (c’est-à-dire entre producteurs et consommateurs) dans des proportions qui dépendent de leur élasticité-prix (c’est-à-dire de leur sensibilité à l’impôt). Autrement dit, l’impôt n’est que très imparfaitement payé économiquement par celui qui s’en acquitte juridiquement, les mécanismes de marché l’emportant sur les décisions politiques du législateur. En matière d’imposition des entreprises, c’est le facteur de production le moins mobile qui supporte économiquement le poids des prélèvements obligatoires mis juridiquement à la charge des facteurs les plus mobiles. En particulier, la taxation des facteurs de production modifie les prix relatifs, ce qui induit pour les entreprises des effets de substitution : si la technologie utilisée le leur permet, les entreprises demandent davantage les facteurs les moins taxés. L’allocation des ressources s’écarte alors de l’équilibre optimal. On considère généralement qu’il est moins nocif économiquement de taxer la consommation ou le capital foncier que de taxer le capital financier ou les immobilisations en capital, ou encore de taxer le travail très qualifié.
Un impôt entraîne deux types d’effets sur les comportements économiques :
– des effets directs : la charge fiscale pesant sur le redevable légal d’un prélèvement portant sur un bien (produit ou facteur de production) est en premier lieu partagée entre les acteurs du marché de ce bien : le redevable légal peut répercuter tout ou partie du coût de l’impôt sur sa contrepartie. Par exemple, l’entreprise ne fait pas supporter à ses actionnaires la surtaxation de ses bénéfices lorsque le capital est parfaitement mobile, par crainte qu’il n’aille se loger ailleurs (notamment à l’étranger où il serait moins taxé) ;
– des effets indirects : les agents économiques redevables légalement d’un impôt assis sur un bien qu’ils offrent ou demandent peuvent être conduits à répercuter économiquement la charge de cet impôt sur les marchés d’autres biens. Ainsi, les entreprises peuvent modifier leurs techniques de production à long terme. Une imposition du capital peut être indirectement répercutée par l’entreprise sur la rémunération de ses salariés. Les entreprises « exportatrices » (à l’étranger ou dans d’autres collectivités infranationales) peuvent également répercuter une partie de la charge fiscale sur les consommateurs via une hausse de leurs prix de vente – au détriment de leur compétitivité – ou choisir de délocaliser leur production – au détriment des travailleurs qui pâtissent alors d’une réduction de la demande d’emploi dans l’économie (locale ou nationale), et donc d’une augmentation du chômage.
À long terme, les effets de l’imposition des entreprises sont essentiellement les suivants14:
– les entreprises, captives du rendement net demandé par leurs actionnaires dans une économie ouverte, répercutent en priorité la charge fiscale sur les salaires : elles réduisent les salaires réels (salaires par rapport à leurs coûts de production), afin d’atténuer le poids de la fiscalité et ainsi préserver leur attractivité pour les investisseurs ;
– la fiscalité supportée juridiquement par les entreprises réduit économiquement le pouvoir d’achat des résidents à travers une répercussion de la charge fiscale sur les salariés-résidents et/ou par une hausse des prix des biens et services produits et consommés localement ;
– les salariés peuvent réagir en se retirant partiellement du marché du travail (chômage volontaire, réduction d’activité ou émigration), ce qui réduit l’offre de travail, contraint la production des entreprises et pèse sur l’activité économique. Les salariés les plus vulnérables sont généralement ceux dont la productivité est la plus faible (sous-entendre les « bas salaires ») ;
– la substitution entre facteurs de production induite par une mauvaise structure d’imposition pénalise l’investissement. À terme, cela réduit la capacité d’innovation des entreprises, la compétitivité de l’économie et l’attractivité du territoire.
À court terme, les effets directs tendent à l’emporter sur les effets indirects. L’existence de rigidités (« coûts de catalogue » ou menu costs15, négociations salariales, processus d’ajustement du niveau de capital, etc.) ralentit en effet les répercussions de la charge fiscale, tout en affectant la mobilité relative des facteurs de production. Les interactions entre rigidités nominales et réelles rendent les répercussions encore plus complexes à analyser. Par exemple, si les entreprises peuvent ajuster plus facilement leurs prix que leurs salaires, elles auront tendance à augmenter leurs prix de vente afin de répercuter l’impôt sur le consommateur plutôt que sur leurs salariés. Il en résultera une dégradation de leur compétitivité.
Une structure de prélèvements obligatoires en France éloignée des recommandations de l’économie normative
Les recettes de TVA nette globale s’élèveraient en 2026 à 215,3Md€, alors que le montant en valeur total des prélèvements obligatoires s’élèverait à 1.345,1 Md€.
Béatrice Boutchenik, Les Effets redistributifs de la taxe sur la valeur ajoutée, Rapport particulier n° 2 du CPO, avril 2015, p. 31-38 ; Capucine Grégoire et Paul-Armand Veillon, La TVA face aux défis socioéconomiques, Rapport particulier n° 5 du CPO, décembre 2022, p. 16-22.
Alexandra Besly et Maud Legros, La Comparaison internationale des systèmes d’imposition sur le revenu des personnes physiques, Rapport particulier n°3 du CPO, octobre 2024, p. 25.
Ibid., p. 26.
Ibid., p. 27.
Notamment (par ordre chronologique de parution) : Jonathan Gruber et Emmanuel Saez, « The Elasticity of Taxable Income: Evidence and Implications », NBER Working Paper, n° 7512, mars 2000, p. 1-38 ; Emmanuel Saez, « Using Elasticities to Derive Optimal Income Tax Rates », The Review of Economic Studies, vol. 68, n°1, 2001, p. 205-229 ; Edward C. Prescott, « Why Do Americans Work so Much More than Europeans ? », NBER Working Paper, n°10316, février 2004, p. 1-29 ; Jens Matthias Arnold, Bert Brys, Christopher Heady, Åsa Johansson, Cyrille Schwellnus et Laura Vartia, « Tax Policy for Economic Recovery and Growth », The Economic Journal, vol. 121, n°550, février 2011, p. 59-80 ; Charles I. Jones, « Taxing Top Incomes in a World of Ideas », NBER Working Paper, n° 25725, avril 2019, p. 1-47 ; Ufuk Akcigit, John Grigsby, Tom Nicholas et Stefanie Stantcheva, « Taxation and Innovation in the 20th Century », NBER Working Paper, n°24982, mars 2021, p. 1-124.
Ce taux prend en compte la contribution sociale sur l’impôt sur les sociétés.
Paul Fleurance et Ousmane Galokho, Comparaison internationale des prélèvements obligatoires portant sur les secteurs industriels, sous l’angle de la compétitivité, Rapport particulier n° 3 du CPO, octobre 2024, p. 24.
Alexandra Besly et Maud Legros, La Comparaison internationale des systèmes d’imposition sur le revenu des personnes physiques, op. cit., p. 40-42.
Notre système de prélèvements obligatoires est aujourd’hui, par sa structure même, éloigné des recommandations de l’économie normative (« ce qui devrait être ») en matière de fiscalité optimale. En effet, la France ne collecte pas seulement un montant très élevé de recettes (1.305,1 milliards d’euros en 2025, soit 43,6% du PIB), elle le fait, de surcroît, au moyen de prélèvements extrêmement pénalisants pour l’activité économique : taxation fortement progressive du travail le plus qualifié, surtaxation en cascade du capital et distorsions dans son allocation, structure de taux de TVA sous-optimale, compensation de hauts taux marginaux par un foisonnement de dérogations ou « niches » fiscales elles-mêmes sources de distorsions, etc. Tout l’enjeu, si l’on veut améliorer la compétitivité des entreprises, l’investissement et les salaires, est de satisfaire le plus possible les critères d’optimalité définis par la théorie de l’impôt et mesurés par l’économie appliquée, en identifiant et en éliminant un maximum de distorsions fiscales. Autrement dit, l’amélioration de la compétitivité des entreprises, de l’investissement et des salaires commande d’améliorer la structure de notre système de prélèvements obligatoires.
Les pertes d’efficacité associées à la taxe sur la valeur ajoutée (TVA) sont les plus limitées. Ces pertes sont plus fortes pour la fiscalité sur les revenus, et elles sont même très significatives pour la fiscalité portant sur le rendement du capital. Cela signifie que, pour un même niveau de recettes, toute réforme fiscale qui augmente la première et diminue la troisième constitue un pas vers la fiscalité optimale. Or, sur longue période, la structure des prélèvements obligatoires a eu tendance à se dégrader (ses améliorations épisodiques ayant, au surplus, rarement été maintenues dans la durée). En particulier, la part de la TVA dans l’ensemble des prélèvements obligatoires n’a cessé de reculer depuis son point culminant en 1969 (26,8%) pour atteindre 16% en 2026 (d’après les prévisions budgétaires16), alors que, au cours de la même période, le poids des prélèvements obligatoires rapporté au produit intérieur brut est passé en France de 33,9% à 43,9%. La contribution de la TVA au financement de la sphère publique a ainsi diminué de plus de dix points quand, dans le même temps, la pression fiscale a crû de dix points. Le repli de la TVA dans les recettes publiques a été compensé par la mobilisation d’autres prélèvements dont l’effet est autrement plus négatif sur les facteurs de production, travail et capital. Cette dégradation de la structure d’imposition est d’autant plus dommageable économiquement qu’elle est aussi la conséquence d’un usage abusif des taux réduits de TVA, dont on sait qu’ils sont inefficaces en tant qu’instrument de redistribution17.
L’évolution des cotisations sociales au cours des dernières décennies a également participé de la dégradation de la structure des prélèvements obligatoires. Si les cotisations sociales avaient pour contrepartie une assurance que les travailleurs auraient dû souscrire sur le marché, ou un montant de prestations reçues d’une valeur équivalente au montant des cotisations versées, l’ensemble formé par les cotisations sociales et leur contrepartie ne générerait pas de distorsions économiques spécifiques. À l’origine, les cotisations sociales étaient d’ailleurs calculées sur un salaire plafonné ; leur paiement conditionnait l’accès aux prestations sociales, lesquelles n’étaient pas versées sous conditions de ressources. Or aujourd’hui, les cotisations sociales ne répondent plus à cette logique assurantielle : elles sont devenues, à la suite de leur déplafonnement, des impôts supplémentaires sur le revenu du travail – obéissant d’autant plus à une logique redistributive qu’elles financent des prestations sociales servies, pour certaines d’entre elles, sous conditions de ressources. Ce passage de l’assurance à la redistribution contribue à la surtaxation du travail le plus qualifié, privant la France des retombées économiques que génère la localisation du travail qualifié et très qualifié au travers des « externalités positives » associées à la présence d’un fort capital humain. Un rapport particulier du Conseil des prélèvements obligatoires (CPO) daté d’octobre 2024 et portant comparaison internationale des systèmes d’imposition sur le revenu des personnes physiques note que :
« Les réformes menées à partir des années 1980 dans les économies avancées dans un contexte de mondialisation du marché des travailleurs les plus qualifiés ont conduit à la diminution régulière des taux marginaux supérieurs d’imposition18. »
Avant d’ajouter : « La France se singularise néanmoins […] par la création d’une tranche applicable aux très hauts revenus19. » Pour le travail le plus qualifié, la prise en compte de l’ensemble des prélèvements fiscaux et sociaux (cotisations sociales non contributives comprises) propulse le taux marginal d’imposition des revenus de 45% à plus de 55%, soit dix points de plus qu’en Espagne, qu’au Royaume-Uni, qu’en Belgique ou en Suède, et quasiment huit points de plus qu’en Allemagne20. La désincitation à accroître ou même à maintenir une activité productive du fait de trop hauts taux marginaux d’imposition est bien documentée par la littérature économique empirique21. Dans le cas français, la combinaison d’une fiscalité fortement progressive sur les revenus du travail et d’un système de prestations sociales distribuées sous conditions de ressources constitue un frein majeur à l’investissement en capital humain, les individus ayant peu d’intérêt financier à acquérir de nouvelles qualifications ou à accroître leur productivité.
S’agissant de la fiscalité sur les entreprises ou sur le capital, la France conserve, en dépit des réformes engagées à partir de 2018 visant à combler les écarts avec les pays concurrents, des niveaux d’imposition généralement supérieurs au reste des pays de l’OCDE. En 2024, le taux statutaire de l’imposition des bénéfices des sociétés en France, qui s’établit à 25,8%22, demeure ainsi supérieur à la moyenne de l’OCDE (23,9%). À cette imposition des bénéfices s’ajoutent pour les entreprises les impôts de production, exigibles indépendamment du résultat de l’entreprise. Cette caractéristique les rend particulièrement pénalisants : ils découragent l’investissement productif et distordent le choix des projets d’investissement au profit d’activités moins intensives en capital, c’est-à-dire au détriment des secteurs industriels et innovants. La fiscalité de production renforce ainsi l’aversion au risque des entrepreneurs. Elle constitue un frein important à l’innovation et à la création d’entreprises, dans la mesure où ces dernières ne dégagent généralement des bénéfices qu’après plusieurs années, tout en étant soumises dès le départ à ces prélèvements fixes. Là encore, la réduction des impôts de production engagée à partir de 2021 n’a pas suffi à permettre que la France rattrape son retard sur les autres pays de l’Union européenne : les impôts de production représentent toujours 19% de la valeur ajoutée brute des entreprises industrielles, soit huit points de plus que la moyenne de l’Union européenne23. De la même façon, malgré la réforme du prélèvement forfaitaire unique (PFU ou flat tax), le taux d’imposition applicable aux revenus financiers (dividendes et produits d’épargne) demeurait en France l’un des plus élevés : 30% (voire 33 ou 34% en y ajoutant la contribution exceptionnelle sur les hauts revenus ou CEHR), contre un taux de 26,4% en Allemagne, 26% en Italie, 26,7% aux Pays-Bas ou, autre exemple instructif, un taux marginal supérieur de 23% en Espagne24. Qu’il s’agisse de l’imposition des bénéfices des sociétés ou de l’imposition des revenus du capital, ce mouvement de convergence encore très relatif (néanmoins indéniablement positif en ce qu’il atténue des distorsions extrêmement coûteuses pour l’économie française) a été remis en cause récemment par les lois de finances pour 2025 et 2026, ainsi que par la LFSS pour 2026. En effet, plusieurs mesures ont renforcé la fiscalité sur le capital ou sur les entreprises, avec la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE), le report de la suppression de la cotisation sur la valeur ajoutée des entreprises (CVAE), l’instauration de la contribution différentielle sur les hauts revenus (CDHR) ou encore l’augmentation de la contribution sociale généralisée (CSG) sur les revenus de l’épargne financière.
L’« incohérence temporelle » de la politique fiscale française : l’autre handicap
Le concept d’« incohérence temporelle » et les enseignements de l’économie politique
Finn E. Kydland et Edward C. Prescott, « Rules Rather than Discretion: the Inconsistency of Optimal Plans », The Journal of Political Economy, vol. 85, n° 3, juin 1977, p. 473-492.
Dans un article fondateur publié en 1977 portant sur l’incohérence temporelle (ou time inconsistency) des politiques économiques – article qui fut à l’origine du renouveau de l’économie politique –, deux jeunes économistes, Finn Kydland et Edward Prescott, ont montré que le meilleur moyen pour un État de gagner durablement la confiance des agents économiques consistait à suivre des règles préétablies d’action publique (rules) plutôt qu’à chercher, par des interventions discrétionnaires (discretion), à maximiser le bien-être à court terme25. C’est là un des traits dominants d’une politique fiscale efficace : mieux vaut des règles stables et des politiques durables. Les anticipations des agents économiques sont en effet fonction de la cohérence et de la crédibilité des objectifs de politique fiscale.
Le biais d’incohérence temporelle mis en évidence par Kydland et Prescott traduit la rationalité des agents privés et leur faculté à anticiper les objectifs parfois antagonistes que l’État se fixe dans la définition et la conduite de sa politique économique. Il pèse sur la confiance des agents et sur l’activité productive, et partant sur l’état des finances publiques. Par exemple, si les agents économiques considèrent que la politique fiscale menée par le Gouvernement n’offre pas un cadre favorable à l’investissement, ils n’investiront pas. Pire, s’ils doutent de la pérennité dudit cadre malgré les bonnes intentions politiques affichées – et s’ils doutent par conséquent de la possibilité d’amortir leurs investissements dans le temps –, ils n’investiront pas non plus. Les pertes économiques alors engendrées par les politiques fiscales discrétionnaires justifient, d’après les deux économistes lauréats du prix Nobel d’économie en 2004, l’instauration de règles juridiques contraignantes permettant de rassurer les acteurs économiques sur la continuité des politiques conduites, et d’asseoir dans la durée la crédibilité de la politique économique.
L’incohérence temporelle vient du fait que la recherche de la solution optimale dans le cadre d’une politique discrétionnaire contraint les décideurs publics à revenir sur leurs engagements. Ces derniers seraient objectivement incités à revenir sur leur parole, au détriment de la crédibilité de leur politique d’incitations à l’égard des agents économiques. En analysant, dans la lignée du Public Choice [voir encadré ci-après], le processus de décision fiscale comme la rencontre entre une offre politique et une demande électorale, l’économie politique permet plus généralement d’expliquer pourquoi la structure fiscale existante s’écarte tant de la structure fiscale optimale. Les choix de politique fiscale sont naturellement portés, en effet, à concentrer la charge de l’impôt sur une minorité de contribuables ou d’entreprises (lesquelles « ne votent pas »), afin de mécontenter le moins d’électeurs possible. Autrement dit, en l’absence de règles de droit contraignant les décideurs publics à inscrire leur action dans le temps long, par-delà les conjonctures politiciennes, la logique d’efficacité politique prime la logique d’efficacité économique aux dépens de la compétitivité des entreprises, de l’investissement et des salaires.
| Les enseignements de la théorie des choix publics (ou public choice theory)
La théorie du Public Choice applique les concepts et les méthodes de l’analyse économique au marché politique. Fondée par James M. Buchanan (1919-2013) et Gordon Tullock (1922-2014), l’école des choix publics (ou choix collectifs) enseigne que le développement de la sphère publique est encouragé par les hommes politiques et les fonctionnaires qui trouvent là un moyen, pour les uns d’être élus ou réélus, pour les autres d’étendre leurs prérogatives et leurs moyens. En matière politique et comme sur n’importe quel marché, l’individu tend à agir rationnellement et à se comporter de manière égoïste, c’est-à-dire conformément à ses intérêts particuliers. À la manière de l’homo œconomicus, l’homo politicus ou bureaucraticus fournit des services (publics en l’occurrence), le bulletin de vote faisant alors office de monnaie d’échange. Les travaux de James M. Buchanan sur la formation des décisions de redistribution comme résultant d’un processus politico-administratif ont été récompensés par le prix Nobel d’économie en 1986. Auteur prolifique, Buchanan a par ailleurs développé, d’abord dans The Limits of Liberty (1975), ensuite dans The Power to Tax (1980, également coécrit avec Gordon Tullock) puis The Reason of Rules (1985, avec Geoffrey Brennan) une théorie d’économie politique constitutionnelle. Celle-ci distingue dans la détermination des règles du jeu social deux niveaux successifs, pré- et post-constitutionnels, et insiste sur la nécessité d’encadrer les gouvernants par des règles constitutionnelles fortes afin de sauvegarder la démocratie libérale. |
Une « incohérence temporelle » illustrée par les revirements des dernières lois de finances
Ce taux prend également en compte la contribution sociale sur l’impôt sur les sociétés.
100 × 0,3613 + 100 × (1 – 0,3613) × 0,386 = 60,8% de prélèvements totaux.
Calculs de l’auteur d’après les données de l’Organisation de coopération et de développement économiques (OCDE).
Hippolyte Goutebroze et Alexandre Lapierre, Compétitivité industrielle et prélèvements obligatoires, Rapport particulier n° 4 du CPO, septembre 2025, p. 50.
Les agents économiques prennent l’habitude de se couvrir contre la violation future et anticipée de la promesse faite par l’État de « ne pas augmenter les impôts » ou de « ne les augmenter que temporairement », en reportant ou en annulant tout simplement leurs investissements, avec à la clef d’importants coûts économiques collectifs. Cette incohérence temporelle de la politique fiscale française est bien illustrée par les deux dernières lois de finances et la dernière loi de financement de la Sécurité sociale (LFSS), s’agissant aussi bien de l’imposition des bénéfices des entreprises et des revenus du capital des investisseurs que des impôts de production.
La reconduction en loi de finances pour 2026 de la CEBGE (ou « surtaxe d’IS ») et de la CDHR créées en loi de finances pour 2025 – à titre « exceptionnel » et « temporaire » – contredit les déclarations itératives du Gouvernement et nuit à la confiance des investisseurs, en plus d’être incohérente avec la politique de normalisation de la fiscalité du capital mise en œuvre depuis la loi de finances pour 2018. Et ce d’autant plus que la CEBGE ou surtaxe d’IS, qui a porté à 36,13%26 le taux nominal d’IS pour les entreprises dont le chiffre d’affaires excède 3 milliards d’euros (contre un taux uniforme de 25,8% jusque-là), conjugue ses effets négatifs sur l’épargne et sur l’investissement avec ceux induits par le renforcement des prélèvements fiscaux et sociaux sur les revenus de capitaux mobiliers. La prorogation de la CDHR, combinée au relèvement de la CSG sur les revenus de l’épargne financière par la dernière LFSS, revient dans certains cas à taxer les revenus du capital au taux de 38,6%, contre un taux maximal de 34% jusque-là (au titre du PFU et de la CEHR), taux qui était déjà supérieur aux taux pratiqués par la majorité des grands pays développés.
En accentuant la « double imposition » du capital – d’abord au titre de l’impôt sur les sociétés via la surtaxe, ensuite au titre de l’impôt sur le revenu et des prélèvements sociaux via le PFU et la nouvelle CDHR lorsque les bénéfices sont distribués aux actionnaires sous forme de dividendes –, les textes financiers de 2025 et 2026 génèrent des distorsions extrêmement pénalisantes pour l’économie française. Plus l’investissement est risqué, plus il est producteur de valeur pour l’économie, plus la rémunération que peut en attendre l’investisseur est importante. Dans ce contexte, une fiscalité alourdie sur le capital financier crée des distorsions et décourage l’investissement, au détriment de l’attractivité de la France et de la compétitivité de ses entreprises. Sur 100 euros de bénéfices réalisés puis distribués, les apporteurs de capitaux sont aujourd’hui susceptibles de conserver moins de 40 euros27. Aucun pays voisin ne surtaxe autant le capital. Aucun ne franchit d’ailleurs la barre des 50% : le taux combiné d’IS et de taxation des dividendes est de 48,6% en Allemagne, 47,5% en Belgique, 42,2% en Espagne et de 46,6% en Italie28.
On déplore cette même politique erratique avec la trajectoire de suppression progressive de la CVAE, maintes fois rééchelonnée. Le délai de suppression, d’abord fixé à deux ans (2023 et 2024), puis à cinq ans (jusqu’en 2027), puis à huit ans (jusqu’en 2030), a été ramené à six ans par le projet de loi de finances (PLF) initiale pour 2026 (avec une suppression définitive alors prévue pour 2028), avant d’être de nouveau porté à huit ans à l’issue de la lecture définitive du PLF pour 2026 à l’Assemblée nationale (après recours par le Gouvernement au « 49.3 »). Comme le souligne le rapport particulier du CPO daté de septembre 2025 :
« Le taux d’imposition de la CVAE prévu pour l’année 2026 a été modifié trois fois en trois ans. Il s’ensuit de cette valse-hésitation sur la suppression de la CVAE une illisibilité et une incertitude fiscales fortes. Si l’objectif de suppression demeure, sa crédibilité est malmenée par ces reports successifs29. »
Les effets négatifs multiformes de l’instabilité fiscale sur l’activité économique
Édition 2026 du baromètre annuel d’AmCham-Bain (réalisé à partir des réponses à un questionnaire données par les dirigeants de filiales françaises de sociétés américaines), p. 13 [en ligne].
Ibid., p. 24. La restriction de l’analyse aux collaborateurs des seuls groupes américains peut créer un biais. Néanmoins, ce type d’études fournit une information utile compte tenu de l’importance des relations économiques entre la France et les États-Unis.
Didier Maillard, « La politique fiscale du président Macron », Commentaire, n° 165, mars 2019, p. 92.
Édition 2026 du baromètre annuel AmCham-Bain & Company, op. cit., p. 27. 34.
La France se caractérise par une grande instabilité fiscale qui nuit à son attractivité. Ce point est régulièrement souligné dans diverses enquêtes, par exemple celle du dernier baromètre AmCham-Bain30. Perçue comme élevée, instable et imprévisible, la fiscalité française pèse sur les décisions des investisseurs et nourrit un climat d’attentisme nuisible à l’activité économique. Malgré des atouts reconnus quant à la qualité de la main-d’œuvre et des infrastructures, l’image de la France reste globalement négative :
« La fiscalité des particuliers constitue le principal facteur explicatif : 81% des répondants jugent les niveaux d’imposition excessifs, en particulier pour les cadres dirigeants. Plusieurs investisseurs soulignent que, malgré une qualité de vie reconnue, la rémunération nette apparaît peu attractive et les interactions avec l’administration sont souvent perçues comme complexes. L’incertitude sur l’évolution du cadre fiscal renforce cette prudence31. »
Pour s’engager dans des investissements de long terme, les investisseurs – français comme étrangers – ont impérativement besoin d’un cadre législatif stable et prévisible. Or, l’instabilité fiscale, facteur majeur d’incertitude et de complexité, produit de multiples effets négatifs sur l’activité économique :
– elle remet en cause les stratégies patrimoniales et les décisions d’investissement prises par les contribuables, en raison du risque d’un traitement fiscal défavorable a posteriori. Les modifications répétées du régime des plus-values mobilières ont, par exemple, pénalisé des contribuables ayant opté pour un report d’imposition ;
– elle réduit l’efficacité des dispositifs d’attractivité du territoire, les investisseurs ciblés et les travailleurs très qualifiés ou aux compétences recherchées doutant légitimement de leur pérennité ;
– elle alimente le contentieux fiscal, en multipliant les litiges liés à l’interprétation des règles ou à la protection des situations légalement acquises ou à celle des attentes légitimes qu’a pu faire naître la loi fiscale chez les contribuables ;
– elle exerce un effet dissuasif sur l’investissement des entreprises françaises comme sur les investissements directs étrangers, en augmentant le coût du capital et en favorisant les comportements attentistes ;
– elle entraîne une hausse des coûts administratifs et de conformité fiscale, au détriment de la productivité globale de l’économie.
Si elle souffre d’une mauvaise réputation liée à l’instabilité de sa législation fiscale, la France souffre peut-être plus encore, dans un contexte de compétition fiscale internationale visant à attirer les hauts revenus et les hauts patrimoines, de la menace quasi permanente d’un durcissement de l’imposition du capital et de ses revenus. Au printemps 2019, l’économiste Didier Maillard relevait, à propos de la réforme de l’impôt de solidarité sur la fortune (ISF) et de son remplacement par un impôt sur la fortune immobilière (IFI) : « L’institution de l’IFI retire un peu de son impact à la suppression de l’ISF. Elle rend plus facile une ré-institution de l’ISF, en adjoignant les actifs financiers aux actifs immobiliers, et elle atténue le signal donné aux patrimoines élevés sur la pérennité d’un traitement du patrimoine comparable à celui de tous les autres pays32.»
Cette perception est confirmée par l’édition 2026 du baromètre annuel AmCham-Bain & Company, qui note que les préoccupations des investisseurs interrogés « ont été accentuées par les débats autour de la taxe dite “Zucman”33 ». L’effet de signal négatif qui en résulte fonctionne à lui seul comme un véritable impôt caché sur l’investissement : il décourage les entrepreneurs et les investisseurs étrangers à s’implanter ou à développer des projets de long terme en France, au détriment de la compétitivité des entreprises, de l’investissement productif et, in fine, de la dynamique des salaires.
Éléments d’une refonte de la structure d’imposition et nécessité d’inscrire la politique fiscale dans la durée
Corriger les principales distorsions de l’imposition des facteurs de production
Maurice Allais, Pour la réforme de la fiscalité, Paris, Clément Juglar, janvier 1990, p. 19.
L’assiette de la CVAE est, comme son nom l’indique, la valeur ajoutée : produits d’exploitation moins achats de biens et de services utilisés dans la production. Ces consommations intermédiaires sortent donc de la base taxable. Contrairement à un impôt sur le chiffre d’affaires comme la C3S, la même valeur n’est pas retaxée à chaque revente le long de la chaîne.
Seule l’Italie est dotée d’un impôt sur la valeur ajoutée des entreprises comparable à la CVAE : l’impôt régional sur les activités de production (IRAP). À la différence de la CVAE, assise sur la valeur ajoutée brute, l’IRAP a néanmoins le mérite d’être assis sur la valeur ajoutée nette (Paul Fleurance et Ousmane Galokho, Comparaison internationale des prélèvements obligatoires portant sur les secteurs industriels, sous l’angle de la compétitivité, op. cit., p. 31-34).
Philippe Martin et Alain Trannoy, « Les impôts sur (ou contre) la production », Les notes du Conseil d’analyse économique, n° 53, juin 2019, p. 7-10.
Alexandre Jehan et Édouard de Rocca, Caractéristiques du secteur industriel et structure des prélèvements obligatoires pesant sur l’industrie, Rapport particulier n° 1 du CPO, septembre 2025, p. 104.
Une imposition sans plafond des plus-values immobilières découragerait en effet les ventes de biens ayant pris de la valeur, avec donc des « effets de blocage » des transactions qui auraient des répercussions négatives plus larges sur la mobilité résidentielle et professionnelle.
Assortie, le cas échéant, de tarifs sociaux tenant compte de la capacité contributive des usagers.
Cour des comptes, La Contribution des usagers au financement des transports collectifs urbains, septembre 2025, p. 89-93.
Les impôts de production pénalisent les entreprises les moins productives dans la mesure où les impôts qu’elles acquittent ne sont pas corrélés à la valeur ajoutée dégagée par l’utilisation des facteurs de production. En tant que tels, les impôts de production peuvent donc conduire à « sélectionner » les entreprises les plus productives, ce qui ne nuit pas à la compétitivité française34. Mais les impôts de production pénalisent également les entreprises dont les résultats sont très volatiles : ils peuvent par conséquent décourager les entreprises à s’engager dans des investissements très profitables mais fortement risqués, ce qui nuit cette fois-ci à la compétitivité française. Les distorsions induites par les impôts de production sont inégales : la taxation du chiffre d’affaires ou de la masse salariale est, par exemple, plus nocive que la taxation du foncier. En l’espèce, nous préconisons de maintenir la trajectoire de suppression de la CVAE suivant le calendrier fixé, de supprimer la contribution sociale de solidarité des sociétés (C3S) et de transformer le versement mobilité en un impôt provoquant moins de distorsions.
La CVAE n’est objectivement pas l’impôt de production le plus nocif économiquement : globalement neutre quant aux modes de production et aux modalités de financement de l’entreprise, il ne produit pas d’« effets de taxation en cascade » semblables aux effets de la C3S (grâce au mécanisme de déduction des consommations intermédiaires)35. La CVAE, qui apparaît comme une anomalie à l’échelle de l’Union européenne36, ne présente pas moins de lourds inconvénients liés tout à la fois à :
– la progressivité de son taux selon le chiffre d’affaires ;
– l’absence de déduction des amortissements (au préjudice des entreprises les plus intensives en capital et de l’investissement) ;
– la complexité de son mode de calcul et de déclaration.
Ne serait-ce que dans un souci de crédibilité de la parole publique, la suppression de la CVAE (4,9 milliards d’euros de recettes pour l’État en 2023) doit être maintenue suivant le calendrier fixé.
La France est le seul pays de l’Union européenne doté d’un impôt sur le chiffre d’affaires : la C3S. Il s’agit de l’impôt de production qui a les plus grands effets pervers – et par conséquent qui est le plus nuisible à la compétitivité française37. Assise sur le chiffre d’affaires sans mécanisme de déduction, la C3S affecte l’ensemble des entreprises tout au long de la chaîne de production, y compris les entreprises non assujetties. En effet, même si elles sont exonérées de jure par l’application d’un abattement de 19 millions d’euros, les petites entreprises sont touchées de facto par l’« effet de cascade » de la C3S lorsqu’elles achètent des consommations intermédiaires à de grandes entreprises qui répercutent l’impôt dans leurs prix. Plus le nombre de transactions entre entreprises est élevé, plus l’incidence de la C3S est donc forte, au détriment des productions les plus transformées comme le sont celles du secteur industriel. La suppression intégrale de la C3S apparaît pour ces raisons comme une priorité. Le coût immédiat pour les finances publiques serait de l’ordre de 4,8 milliards d’euros (son produit versé aux organismes de Sécurité sociale en 2023), mais l’impact de sa suppression sur le produit intérieur brut serait positif, atténuant par conséquent le coût budgétaire.
S’agissant toujours des impôts de production, la France se distingue également (avec la Suède) par une importante part d’impôts assis sur la masse salariale (53 milliards d’euros en 2023, soit 1,91% du PIB) qui renchérissent le coût du travail – générant un effet de substitution du capital au travail, source de chômage – et qui fragilisent la compétitivité des entreprises françaises. C’est le cas en particulier du versement mobilité, qui ne connaît pas d’équivalent ailleurs en Europe ni dans le monde (à l’exception de certaines villes des États-Unis). Au sein du secteur industriel, le versement mobilité pénalise tout particulièrement l’industrie des transports (aéronautique et automobile), l’industrie informatique, ou encore l’industrie chimique, c’est-à-dire les secteurs parmi les plus exposés à la concurrence internationale38. Le versement mobilité (11,2 milliards d’euros de rendement en 2023) pourrait constituer un prélèvement efficace s’il avait les caractéristiques d’une redevance correctement tarifée, ce qui supposerait que le prélèvement supporté par l’entreprise reflète le coût marginal de l’utilisation que l’entreprise et ses salariés font des transports publics. Le versement mobilité est certes affecté au financement des transports publics urbains (il représente 50% des ressources des autorités organisatrices de la mobilité ou AOM), ce qui lui confère la caractéristique d’une redevance ; cependant, il s’en distingue dans la mesure où il est acquitté sur l’ensemble des rémunérations versées aux salariés par leurs employeurs, même quand ils ne bénéficient pas d’une desserte. Par ailleurs, il ne couvre pas les frais d’exploitation des transports urbains, contrairement à une redevance. La sous-tarification actuelle des coûts des transports pour leurs usagers effectifs conduit les AOM, via l’Urssaf, à prélever auprès des entreprises des montants non proportionnés à l’usage que leurs salariés en font (sans parler des effets pervers extra-économiques, tels l’étalement urbain). Les entreprises profitent, certes, du développement des transports urbains (« effet d’agglomération ») au-delà de l’usage qu’en font leurs salariés : si un prélèvement sur les entreprises demeure donc économiquement justifié, il n’a pas à reposer sur la masse salariale. Un scénario de transformation du versement mobilité pourrait consister à prélever des centimes additionnels sur la taxe foncière – dont l’incidence négative est moindre qu’une contribution assise sur la masse salariale des entreprises – ou à instaurer un prélèvement ad hoc plafonné39 sur les plus-values immobilières permettant de « capter » les gains exceptionnels liés à la construction d’infrastructures de transports publics (suivant la théorie de la capitalisation [voir encadré ci-après]). Ce scénario de transformation de la fiscalité devrait idéalement s’accompagner d’un renforcement de la part de financement lié à la tarification40, vectrice d’efficacité économique en ce qu’elle donne une indication à l’usager sur le coût qu’il fait peser à la collectivité41.
Voir, par exemple, Christophe Beckerich, Biens publics et valorisation immobilière, thèse de doctorat en sciences économiques, Université Lumière-Lyon 2, janvier 2000, 231 p.
| Les enseignements de la théorie de la capitalisation
La théorie de la capitalisation enseigne que les services publics locaux et les aménagements d’un territoire (transports, écoles, espaces verts, etc.) se répercutent et se capitalisent dans la valeur vénale des biens immobiliers. Cette théorie contribue à légitimer économiquement la fiscalité foncière locale, l’impôt permettant à la collectivité de récupérer une partie de la rente foncière dégagée par les propriétaires du fait de l’action publique. Les rares études empiriques disponibles confirment l’existence d’une capitalisation partielle des biens publics locaux dans les valeurs foncières42. |
CPO, Conforter l’égalité des citoyens devant l’imposition des revenus, octobre 2024, p. 80-81.
100 × 0,25 + 100 × (1 – 0,25) × 0,30.
Précisons toutefois que le niveau d’imposition dépend in fine des règles de territorialité, asymétriques entre l’IS (imposition au lieu d’exercice de l’activité à travers un établissement stable) et l’IR (imposition au lieu de résidence fiscale du bénéficiaire effectif, sous réserve d’une retenue à la source).
Il a été démontré que l’IR était en France plus progressif que dans la plupart des États membres de l’Union européenne ; voir Gerlinde Verbist et Francesco Figari, « The Redistributive Effect and Progressivity of Taxes Revisited: An International Comparison across the European Union », FinanzArchiv/Public Finance Analysis, vol. 70, n° 3, avril 2014, p. 405-429.
Concernant la fiscalité sur le capital, la priorité est à la limitation de la « double imposition » des dividendes : on l’a vu précédemment, l’imposition en aval au PFU (ou flat tax) se combine avec l’imposition en amont à l’IS, lequel affecte le volume des dividendes distribuables aux actionnaires et apporteurs de capitaux, et par voie de conséquence l’incitation à investir et à prendre des risques, également affaiblie par l’imposition des revenus du capital. Avant même l’instauration de la CEBGE et de la CDHR par la loi de finances pour 2025, et le relèvement de la composante CSG du PFU par la LFSS pour 2026, la France se distinguait déjà par une imposition cumulée sur les dividendes parmi les plus élevés de l’OCDE43. Un taux d’IS de 25% et un PFU à 30% aboutissent à un taux d’imposition combiné des dividendes de 47,5%44, contre un taux pouvant culminer, on l’a vu, à 60,8% du fait de l’application en sus de la CEBGE (7,3 milliards d’euros) et de la CDHR (650 millions d’euros), mais également de la CSB (1 milliard d’euros) et de la CEHR (1,5 milliard d’euros). La suppression de ces quatre impositions permettrait de garantir un plafond d’imposition cumulée des dividendes inférieur à 50%, comme c’est le cas dans les grands pays développés45. La perte de recettes pour les finances publiques serait de l’ordre de 10,5 milliards d’euros. Toutes choses n’étant pas égales par ailleurs, l’atténuation de la « double imposition » du capital aurait des effets incitatifs favorables à la productivité, au bénéfice de la collectivité tout entière – et, en premier lieu, des travailleurs les moins qualifiés, qui, par le jeu de l’incidence fiscale, sont les premiers à pâtir d’une surtaxation du capital.
La suppression de la CEHR permettrait par la même occasion de réduire de trois, voire de quatre points, le taux marginal d’imposition des revenus du travail le plus qualifié. Indépendamment de la CEHR, le taux marginal supérieur du barème de l’IR à proprement parler demeure élevé, et le seuil d’imposition de la dernière tranche relativement bas, l’un et l’autre traduisant le degré élevé de progressivité de l’impôt. Là où, par exemple, le taux marginal supérieur de 45% ne s’applique en Allemagne qu’au-delà de 277.825 euros d’assiette taxable, le même taux s’applique en France dès 181.917 euros46. Cette « surimposition » relative est susceptible de générer de lourds effets désincitatifs sur l’offre de travail, en réduisant le rendement des formations les plus qualifiantes et l’attractivité des professions les plus qualifiées. Cet effet est encore accentué par le mode de calcul des cotisations sociales depuis qu’a cessé de s’appliquer le mécanisme dit du « plafonnement ». Celui-ci, en cantonnant le prélèvement à une fraction du salaire mensuel, revenait à fixer un montant maximum de cotisation qui en préservait le caractère « assurantiel » et en limitait, du même coup, les effets « redistributifs » désincitatifs. Avec le déplafonnement des cotisations sociales et le versement de prestations sous conditions de ressources, les cotisations donnent de moins en moins de droits à mesure que l’on cotise. Le fait de payer plus de cotisations « maladie » n’apporte pas une meilleure couverture (laquelle est fournie à tous les résidents sans condition de cotisations). Le fait de payer plus de cotisations « famille » ne donne pas plus d’allocations (cela en donne même moins, la plupart des prestations familiales étant soumises à conditions de revenus). Le fait de payer plus de cotisations « chômage » donne certes plus de droits en cas de chômage, mais cette probabilité décroît généralement avec le niveau de salaire soumis à cotisations. Enfin, le fait de payer plus de cotisations « retraite » donne théoriquement plus de droits, mais la manière dont ces droits sont honorés montre que c’est assez largement faux en pratique. Il s’en déduit qu’une partie des cotisations sociales est payée en pure perte par les cotisants : elles fonctionnent donc économiquement comme des impôts progressifs supplémentaires sur les revenus du travail. Le plafonnement des cotisations sociales pourrait être réintroduit ou, à défaut, le profil du barème de l’impôt sur le revenu corrigé afin d’en réduire fortement la progressivité. En imposant plus lourdement les hauts salaires, l’excès de progressivité pénalise l’accumulation et le retour sur investissement en capital humain, et freine par conséquent les gains de productivité et la croissance future de la production.
Relever le taux effectif de TVA, impôt de rendement peu distordant
Cela n’est bien sûr pas exclusif d’une stratégie de baisse des dépenses publiques. L’objet de la présente étude est cependant de proposer des voies d’amélioration de la structure de prélèvements obligatoires à pression fiscale constante.
CPO, La taxe sur la valeur ajoutée (TVA), un impôt à recentrer sur son objectif de rendement pour les finances publiques, février 2023, p. 17-18 et p. 32-33. La situation de la France est ici à mettre en perspective avec celle du Danemark, qui ne connaît aucun taux réduit et dont le taux normal est fixé à 25%. Remplissant les critères d’une fiscalité optimale, le système de TVA danois représente un modèle non plus théorique mais empirique vers lequel pourraient tendre l’administration et le législateur français dans une commune stratégie d’amélioration de la structure des prélèvements obligatoires.
Le droit à déduction autorise l’entreprise à déduire de la TVA collectée sur ses ventes la TVA payée sur ses achats. À la différence des anciennes taxes sur le chiffre d’affaires, qui frappaient à nouveau toute la valeur à chaque revente, une même assiette n’est plus imposée plusieurs fois.
Gaspard Bianquis et Ivan Salin, La TVA comme outil de politique économique, Rapport particulier n° 4 du CPO, décembre 2022, p. 43-53.
Capucine Grégoire et Paul-Armand Veillon, La TVA face aux défis socioéconomiques, Rapport particulier n°5 du CPO, décembre 2022, p. 16-22.
Maxime Gesta, « Analyse de la composition des recettes de TVA », Trésor-Éco – Direction générale du Trésor, n° 371, septembre 2025, p. 5.
La TVA est considérée comme régressive dans la mesure où la propension marginale à consommer est plus élevée pour les ménages modestes, qui consacrent donc une part plus importante de leur revenu à la consommation. Dès lors qu’on rapporte le montant payé non plus au revenu mais à la consommation, la TVA cesse toutefois d’être régressive.
Capucine Grégoire et Paul-Armand Veillon, La TVA face aux défis socioéconomiques, op. cit., p. 16-22.
Compte tenu de la situation de nos finances publiques – et malgré les effets positifs sur l’activité économique de l’allègement visé de la fiscalité pesant sur la production, le travail et le capital au sens large –, la baisse des prélèvements obligatoires proposée pourrait être compensée par une hausse de la TVA47, moins nuisible économiquement, et dont le niveau est plus faible en France qu’ailleurs. Au sein de l’Union européenne, la France se situe en effet au 24e rang sur 27 pour le poids de la TVA dans les prélèvements obligatoires. La France se distingue tout à la fois par un taux normal de TVA parmi les plus faibles (20%, soit le 4e taux normal le plus faible de l’UE) et par un nombre plus important de taux dérogatoires appliqués à une assiette plus large (une centaine de catégories de biens et services concernées), limitant d’autant l’assiette taxée au taux normal (65% seulement, ce qui place la France au 19e rang de l’UE), et aboutissant du même coup à un taux effectif de TVA de 9,7% seulement48.
La TVA a été conçue comme un impôt de rendement perturbant peu les décisions d’investissement. Sa principale innovation a consisté, grâce au droit à déduction, à éviter l’imposition d’une même assiette plusieurs fois49. La TVA n’est économiquement pas neutre pour autant : la charge fiscale est, comme pour n’importe quel impôt, toujours partagée entre producteurs et consommateurs en fonction des élasticités-prix respectives des offres et des demandes, c’est-à-dire de la sensibilité au prix de l’offre et de la demande d’un bien ou d’un service. L’intention du législateur de faire porter l’impôt sur le consommateur final est une tout autre chose que l’effet économique réel de la TVA, qui pèsera au moins partiellement sur d’autres agents économiques (le producteur lui-même, éventuellement ses salariés, ses fournisseurs, etc.) selon la répercussion de la variation du taux de TVA. Une baisse de taux ne se traduit pas mécaniquement par une baisse des prix : si le marché tolère les prix en vigueur, les producteurs des biens ou services visés n’ont alors aucune raison de renoncer à des profits plus élevés. De la même façon, une hausse de TVA n’est pas nécessairement répercutée sur les prix au consommateur si le marché n’accepte pas des prix plus élevés. La règle à retenir est la suivante : c’est le côté du marché (acheteur ou vendeur) qui réagit le moins au prix (c’est-à-dire le plus inélastique) qui supporte la charge principale de l’impôt, indépendamment des affichages politiques de soutien à tel ou tel secteur économique, ou à telle ou telle catégorie sociale. De là l’incapacité des taux réduits de TVA à atteindre les objectifs économiques50 ou sociaux51 poursuivis par le législateur – incapacité d’autant plus dommageable que la perte budgétaire qui en résulte est toujours comblée, en définitive, par des prélèvements supplémentaires sur le travail ou sur le capital dont les effets pervers sont bien plus avérés.
Il conviendrait de rehausser le taux effectif de TVA, à la fois en relevant le taux normal, et en restreignant l’assiette dérogatoire. Il pourrait par exemple être proposé de :
– relever le taux normal de TVA en l’alignant sur le taux normal moyen de l’Union européenne (soit environ 22% pour un rendement net estimé à 15 milliards d’euros) ;
– relever le taux intermédiaire de 10% (1,6 milliard d’euros de recettes nettes par point52), voire de le supprimer en répartissant les biens et services qui y sont aujourd’hui assujettis entre le taux normal de 22% (nouveau) et le taux réduit de 5,5% (inchangé), de façon à améliorer le rendement de la TVA à hauteur de 10 milliards d’euros complémentaires. Le taux intermédiaire de 10% est d’autant moins justifié pour corriger la « régressivité » de la TVA en fonction du revenu53 qu’il concerne des biens et services surconsommés par les ménages aisés – ce qui n’est pas le cas du taux réduit de 5,5%)54.
Constitutionnaliser une « règle d’or » fiscale ?
François Facchini, Les Dépenses publiques en France, De Boeck Supérieur, février 2021, coll. Ouvertures économiques, p.128-129.
Victor Fouquet, Contribution à la théorie générale de l’impôt sur le revenu, Paris, LGDJ, février 2026, coll. Thèses, t. 80, p. 348-362.
En raison de sa simple base législative ordinaire, le défunt bouclier fiscal (2006-2013) soulevait d’emblée le problème de sa pérennité, au préjudice de la sécurité juridique des contribuables. Voir à ce sujet Jean-Baptiste Geffroy, « Aux sources du bouclier fiscal : l’émergence difficile d’un principe de non-confiscation par l’impôt », in Mélanges en l’honneur de Pierre Beltrame, Aix-Marseille, Puam, 2010, p.175-205.
En 2025, le rendement final de la CDHR a été de 0,4 Md€, c’est-à-dire 80% inférieur à celui espéré (2 Md€ d’après l’évaluation préalable de l’article 3 du PLF 2025 l’ayant créée). Sur les erreurs de chiffrage relatives aux deux grandes réformes – de sens contraire – de la fiscalité des revenus du capital (surestimation du gain en 2013, surestimation de la perte de recettes en 2018), voir Laurent Bach, Antoine Bozio, Brice Fabre, Arthur Guillouzouic, Claire Leroy et Clément Malgouyres, Quelles leçons tirer des réformes de la fiscalité des revenus du capital ? Note de l’IPP, n°46, octobre 2019, 8 p.
Voir les résultats du sondage Ifop Opinion commandé par l’Institut de l’entreprise : « La culture économique des Français : niveau d’intérêt, connaissances et acteurs de confiance pour assurer l’avenir économique de la France », septembre 2026.
Lars Feld, Christoph Schaltegger et Jan Schnellenbach, « On Government Centralization and Fiscal Referendums », European Economic Review, vol. 52, n°4, 2008, p. 611-645.
Les distorsions générées par la structure de prélèvements obligatoires s’expliquent en grande partie par la défaillance des procédures institutionnelles. La nouvelle macroéconomie classique a montré que l’inefficience de la décision fiscale résultait de carences institutionnelles, lesquelles commandent une modification des procédures de choix publics et un encadrement juridique des marges de manœuvre des politiques fiscales discrétionnaires par la mise en place de règles constitutionnelles. La constitution est là, en effet, pour encadrer l’action publique et, en particulier, l’inscrire dans le temps long. Le renforcement de la progressivité du système d’imposition et la montée en puissance des impôts pesant sur les facteurs de production sont parallèles au progrès de la démocratie. Appliqué au domaine fiscal, le suffrage universel introduit en effet une distorsion importante entre son principe (un homme, une voix) et son application (progressivité des taux, dépenses ou « niches » fiscales). Comme l’a bien montré l’école du Public Choice, les femmes et les hommes politiques sont parfaitement rationnels : ils ont tout intérêt, par le jeu démocratique, à concentrer la charge fiscale sur une minorité de contribuables et à redistribuer les sommes collectées à une majorité d’électeurs. La rencontre des comportements d’offre des autorités publiques et des comportements de demande des électeurs conduit mécaniquement à une structure de prélèvements obligatoires économiquement sous-optimale, qui finit par se révéler préjudiciable pour tous (salariés, consommateurs, actionnaires). Dans de nombreux domaines économiques (fiscal, budgétaire et monétaire)55, le fonctionnement de la démocratie doit faire en sorte que les majorités issues du suffrage universel détentrices du pouvoir de décision instantané n’aient pas un pouvoir sans limites – et ne puissent pas en particulier revenir sur tous les engagements pris et toutes les garanties prodiguées dans le passé.
Pour remédier au problème d’incohérence temporelle évoqué dans la deuxième partie, il pourrait être proposé d’inscrire dans la Constitution une « règle d’or » fiscale interdisant au législateur de modifier un même impôt plusieurs fois au cours d’une même législature dès lors que la modification est défavorable au contribuable. Une telle règle aurait, par exemple, permis d’asseoir la crédibilité de la politique fiscale concernant l’objectif de suppression de la CVAE au bénéfice de la compétitivité des entreprises et de la prospérité collective. La CEBGE (ou « surtaxe d’IS ») et la CDHR – introduites par la loi de finances pour 2025 et qui, on l’a vu, doivent s’interpréter respectivement comme une augmentation indirecte de l’IS et du PFU renforçant la « double imposition » du capital financier – montrent cependant les limites d’une approche « impôt par impôt », facilement contournable au moyen d’impôts nouveaux additionnels ou de nouvelles contributions différentielles. La piste d’un plafonnement des taux d’imposition individuels apparaît par conséquent préférable pour asseoir, dans la durée, des systèmes fiscaux plus efficaces56.
Inscrit dans l’ordre constitutionnel, c’est-à-dire au plus haut niveau de la hiérarchie juridique57, un « bouclier fiscal » restauré, solidifié et pérennisé constituerait un gage de non-prédation, et par là une réponse à la crainte des impôts futurs qui pèse sur la confiance des investisseurs. En donnant l’assurance aux contribuables et agents économiques qu’ils conserveront à longue échéance au moins la moitié de leurs revenus (tous prélèvements inclus), un bouclier fiscal constitutionnalisé inciterait puissamment à l’effort, à la prise de risque, à l’accumulation de capital et à la réalisation d’investissements au long cours, autant de comportements utiles à la productivité globale de l’économie. L’impact du bouclier dépendrait, d’une part, du seuil fixé et, d’autre part, des impositions et des revenus pris en compte pour la détermination du droit à restitution du trop‑perçu. S’agissant du calcul du plafonnement, la protection offerte par le mécanisme du bouclier serait en effet d’autant plus grande que la liste des prélèvements directs pris en compte au numérateur serait exhaustive, et que celle des revenus pris en compte au dénominateur serait restrictive. L’incorporation dans la « version II » du défunt bouclier de la CSG et de la CRDS (exclus de la « version I ») avait certes constitué un progrès majeur. En se limitant cependant aux « impositions » directes, le droit à restitution ignorait les cotisations sociales payées par les contribuables. Celles-ci, à la suite de leur déplafonnement et des modifications des conditions d’accès au système de protection sociale, grèvent pourtant elles aussi la partie libre des revenus. Laisser les cotisations sociales en dehors du champ d’impact du bouclier fiscal risquerait donc d’affaiblir la protection des contribuables, en poussant le législateur et le pouvoir réglementaire à contourner la contrainte du bouclier par la création de nouvelles cotisations ou par l’augmentation des cotisations existantes. La protection fiscale offerte aux contribuables via le bouclier serait par ailleurs renforcée par une meilleure définition de la notion de revenu servant au calcul du plafonnement. Celle-ci impliquerait tout particulièrement de corriger de l’inflation (via, par exemple, l’application d’un coefficient d’érosion monétaire) les revenus du capital figurant dans le revenu fiscal de référence (RFR) des investisseurs.
Il est certain que la réduction des déficits publics constitue aujourd’hui un objectif prioritaire. Il est évident également que cet objectif ne pourra être satisfait par de nouveaux prélèvements pesant sur les facteurs de production. À la différence d’autres grands pays développés, la France intègre encore trop peu les effets dynamiques de la fiscalité (ou dynamic scoring) dans ses prévisions budgétaires. Le rendement d’une hausse d’impôt comme le coût d’une baisse s’en trouvent systématiquement surestimés58, faute de prendre pleinement en compte les réactions des agents économiques. Ce biais favorise durablement les hausses de prélèvements lorsqu’il s’agit d’assainir les comptes publics. Il s’explique aussi, pour une large part, par la faiblesse de la culture économique en France59. Dans des pays fédéraux comme les États-Unis ou la Suisse, la combinaison d’une pression fiscale plus faible et de mécanismes de démocratie directe n’est pas fortuite : elle traduit une méfiance institutionnelle à l’égard de l’interventionnisme public. Il est à craindre que l’instauration, par exemple, de référendums d’initiative populaire en France, pays profondément marqué par la centralisation du pouvoir et l’étatisme, n’ait pas la même vertu disciplinaire qu’en Suisse sur les finances publiques60.
Aucun commentaire.